- Stripeがいつ上場するか、具体的な時期の予想を知りたい人
- 上場時の評価額や株価レンジをデータから把握したい人
- 上場前にStripeへ投資する方法を探している人
Stripe(ストライプ)のIPO(新規株式公開)は「いつやるのか」が何年も議論されてきたテーマです。
2026年2月のテンダーオファーで評価額は1,590億ドル(約24兆円)に達しました。その一方で、8月の投資家向け説明では「非公開でいる利点」が強調されています。
この記事では、売上・キャッシュフロー・テンダーオファー・M&Aの実績から、上場時期と上場した場合の評価額を独自に予想します。
先に結論を書くと、ちゃすくは2027〜2028年にIPOする確率を30%、2029年以降または時期未定を70%と見ています。
今のStripeには、上場で資金を集める必然性が薄く、未上場のまま従業員や既存株主に売却機会を提供できるからです。
ただし、上場を選ぶ場合の評価額は、現時点の業績と上場企業の倍率から1,500〜2,300億ドルを中心シナリオとします。
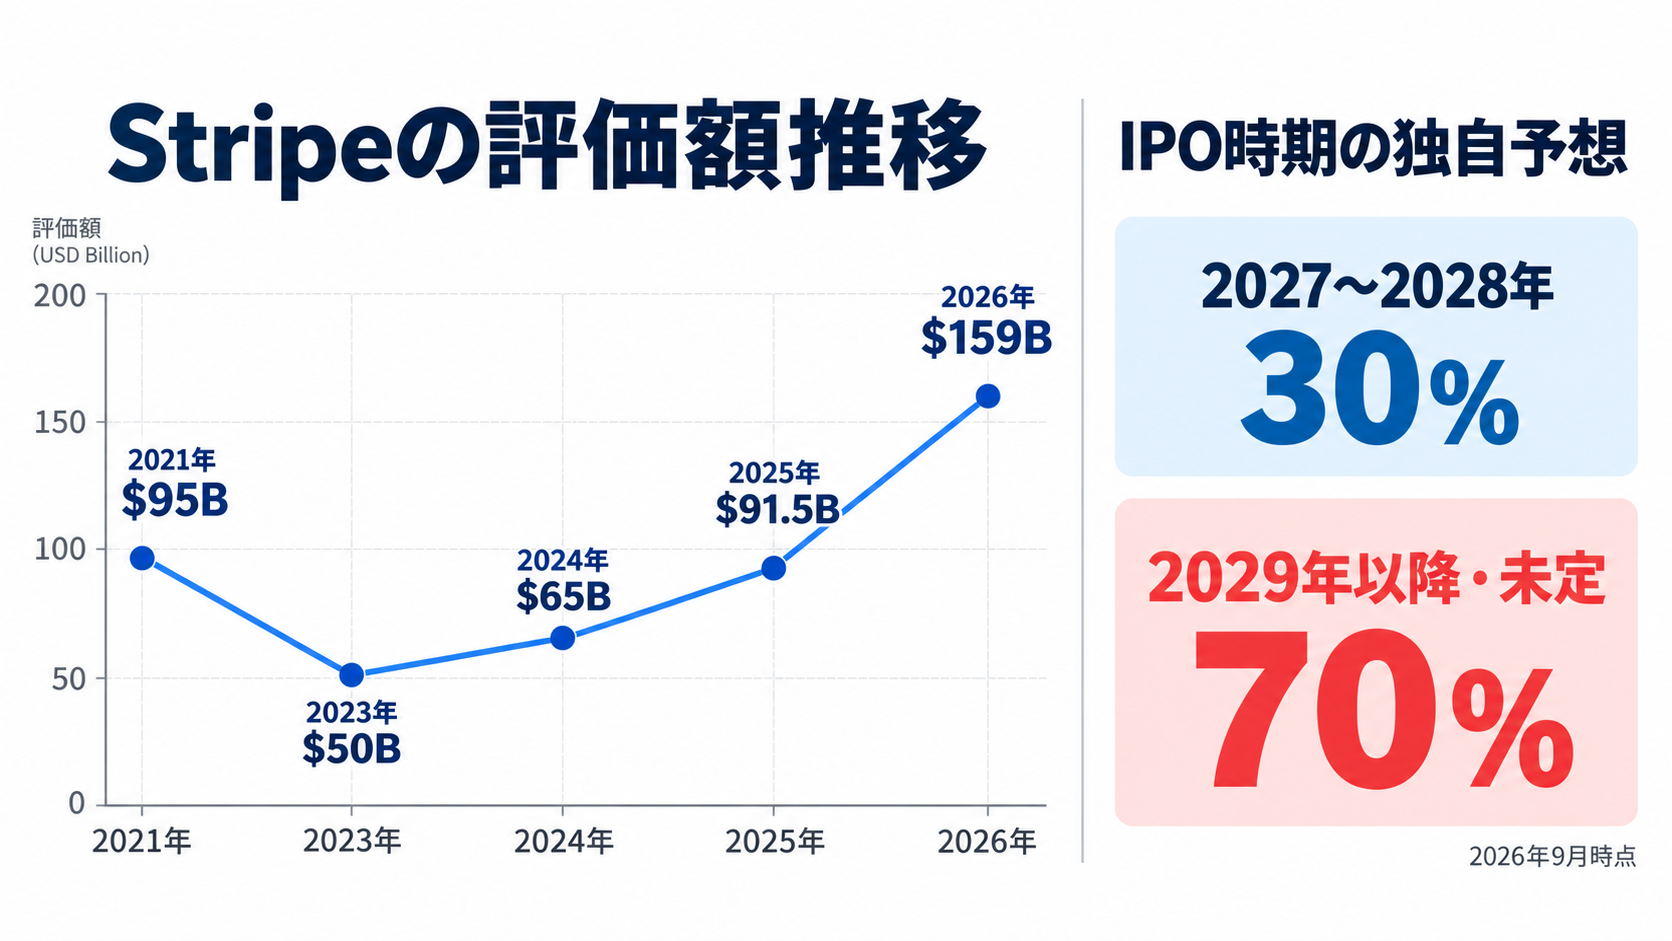
2021年に950億ドルを付けた後、テック市場の調整で2023年には500億ドルまで下落しました。
しかし、そこから3年で1,590億ドルへ回復しています。評価額が再上昇したことと、IPOが近いことは別の話です。
Stripe上場前に投資しておきたい場合、マネックス証券かHiJoJo.com
経由でHiJoJoユニコーンファンドに申し込む方法があります。
詳しくは記事後半で解説しています。


Stripeの会社概要
Stripe(ストライプ)は、2010年にアイルランド出身のパトリック・コリソンとジョン・コリソンの兄弟が創業した決済インフラ企業です。
「インターネットの経済インフラ」を掲げ、世界46カ国以上でオンライン決済処理を提供しています。
顧客にはAmazon、Google、Shopify、OpenAI、Anthropicといった企業が並んでいます。
2025年には世界のGDPの約1.6%にあたる$1.9T(約285兆円)の決済を処理しました。
| 項目 | 内容 |
|---|---|
| 設立 | 2010年 |
| 本社 | サンフランシスコ / ダブリン |
| 創業者 | パトリック・コリソン、ジョン・コリソン |
| 従業員数 | 約8,000人 |
| 主な顧客 | Amazon、Google、Shopify、OpenAI、Anthropic |
| 2025年決済処理額 | $1.9T(約285兆円、世界GDP約1.6%) |
| 最新評価額 | $159B(約24兆円、2026年2月時点) |
決済以外にも、Billing(サブスクリプション課金)、Tax(自動税務計算)、Atlas(会社設立)、Issuing(カード発行)といった製品群を展開しています。
非決済ソフトウェアの年間収益は約$1B(約1,500億円)規模に成長しており、決済だけの会社ではなくなりつつあります。
Stripeは2025年にステーブルコイン決済企業Bridgeの買収を完了し、2026年8月にはAIモデルルーティングのOpenRouterを買収することで合意しました。OpenRouterの価格はStripe公式では非開示です。
また、AdventとのPayPal買収提案は報じられましたが、2026年8月に協議を終了しています。
Stripeの財務データと評価額の推移
Stripeは未上場企業なので、上場企業のようなSEC提出の決算書はありません。
ただし、Stripeの年次レターとThe Informationなどの報道から、主要な数値はある程度追えます。
下表の売上高とFCFは報道値、決済処理額はStripe公式値です。
| 年 | 売上高(報道値) | 前年比 | 決済処理額 | FCF(報道値) |
|---|---|---|---|---|
| 2024年 | 約$5.1B | 約+27% | $1.4T | 約$2.1B |
| 2025年 | $6.8B | 約+33% | $1.9T(+34%) | $3.2B(+52%) |
| 2026年Q1 | $2.0B(四半期) | – | – | – |
2025年の決済処理額は前年比34%増の1.9兆ドルで、Stripe公式でも世界GDPの約1.6%に相当するとされています。
2026年Q1の売上高2.0Bドルは報道値であり、単純に4倍すれば年換算80億ドルですが、季節性があるため通期予想とは分けて見る必要があります。
特に注目すべきはFCF(フリーキャッシュフロー)です。
2025年は32億ドルと報じられ、前年比52%増でした。継続的にキャッシュを生み出せるため、IPOで成長資金を調達しなければならない企業ではありません。
次に、評価額の推移を見ます。
| 時期 | 評価額 | イベント |
|---|---|---|
| 2021年3月 | $95B(約14兆円) | Series H(当時の過去最高) |
| 2023年3月 | $50B(約7.5兆円) | 内部調達 |
| 2024年2月 | $65B(約10兆円) | テンダーオファー |
| 2025年2月 | $91.5B(約14兆円) | テンダーオファー |
| 2026年2月 | $159B(約24兆円) | テンダーオファー(過去最高) |
2021年のSeries Hで$95Bのピークを付けた後、2023年にはテック市場全体の調整(金利上昇によるグロース株の見直し)で$50Bまで下落しました。
Stripe固有の業績悪化ではなく、同年の純収益は$3.8B(前年比+34%)と好調だったので、これは市場環境による評価額の調整です。
その後はテンダーオファーのたびに評価額が切り上がり、2026年2月には1,590億ドルで過去最高を更新しました。
ただし、テンダーオファーは新株を市場に公開するIPOではありません。従業員などが保有株を売れること自体が、IPOを急がない理由になります。
マネックス証券なら米国株やETFの取引もできるので、Stripe上場後の売買もそのまま同じ口座で対応できます。
StripeのIPOが近いとは言えない4つの理由
Stripeは上場できる業績と規模に達しています。それでもIPO時期が近いとは言い切れません。
最新情報まで見ると、非公開を続ける根拠は次の4つです。
- 最新メッセージ:2026年8月の投資家向け説明で非公開を続ける利点を強調
- 従業員の流動性確保:年次テンダーオファーで株の売却機会を提供しており、IPOなしでも人材流出を防げている
- 財務的な自立:FCFは2025年32億ドルと報じられ、資金調達目的のIPOが不要
- M&A:OpenRouter買収では対価の大部分にStripeの未上場株が使われたと報じられた
この4つは独立した材料です。特に、売却機会とM&A通貨を未上場のまま作れることは、上場の緊急性を下げます。
もっとも重いのは2026年8月の情報です。投資家向け説明はIPO準備を示すものではなく、経営陣が非公開を長期の経営構造として評価していることを示しました。
テンダーオファーは完全なIPOの代替ではありませんが、従業員や既存株主の流動性ニーズの一部を賄えます。
2024年にSequoiaがLP向けに8.61億ドルの内部買い取りを行ったことも、IPO以外で現金化できる規模を示しています。
M&Aに上場株が必要という仮説も、OpenRouter案件で弱まりました。取引額はStripeから公式開示されていませんが、対価の大部分に未上場のStripe株が使われたと報じられています。
従業員やVCの広い流動性を求める圧力は残ります。ただ、その圧力がすぐにIPOを選ばせるほど強いとは見ません。
2029年以降が本線と予想する5つの根拠
結論から書くと、ちゃすくは2027〜2028年のIPOを30%、2029年以降または時期未定を70%と予想します。
正確な上場予定日は発表されておらず、この数字は2026年9月12日時点の公開情報に基づく筆者の仮説です。
下の図は、上場を早める材料と非公開を長く続ける材料を天秤にかけたものです。
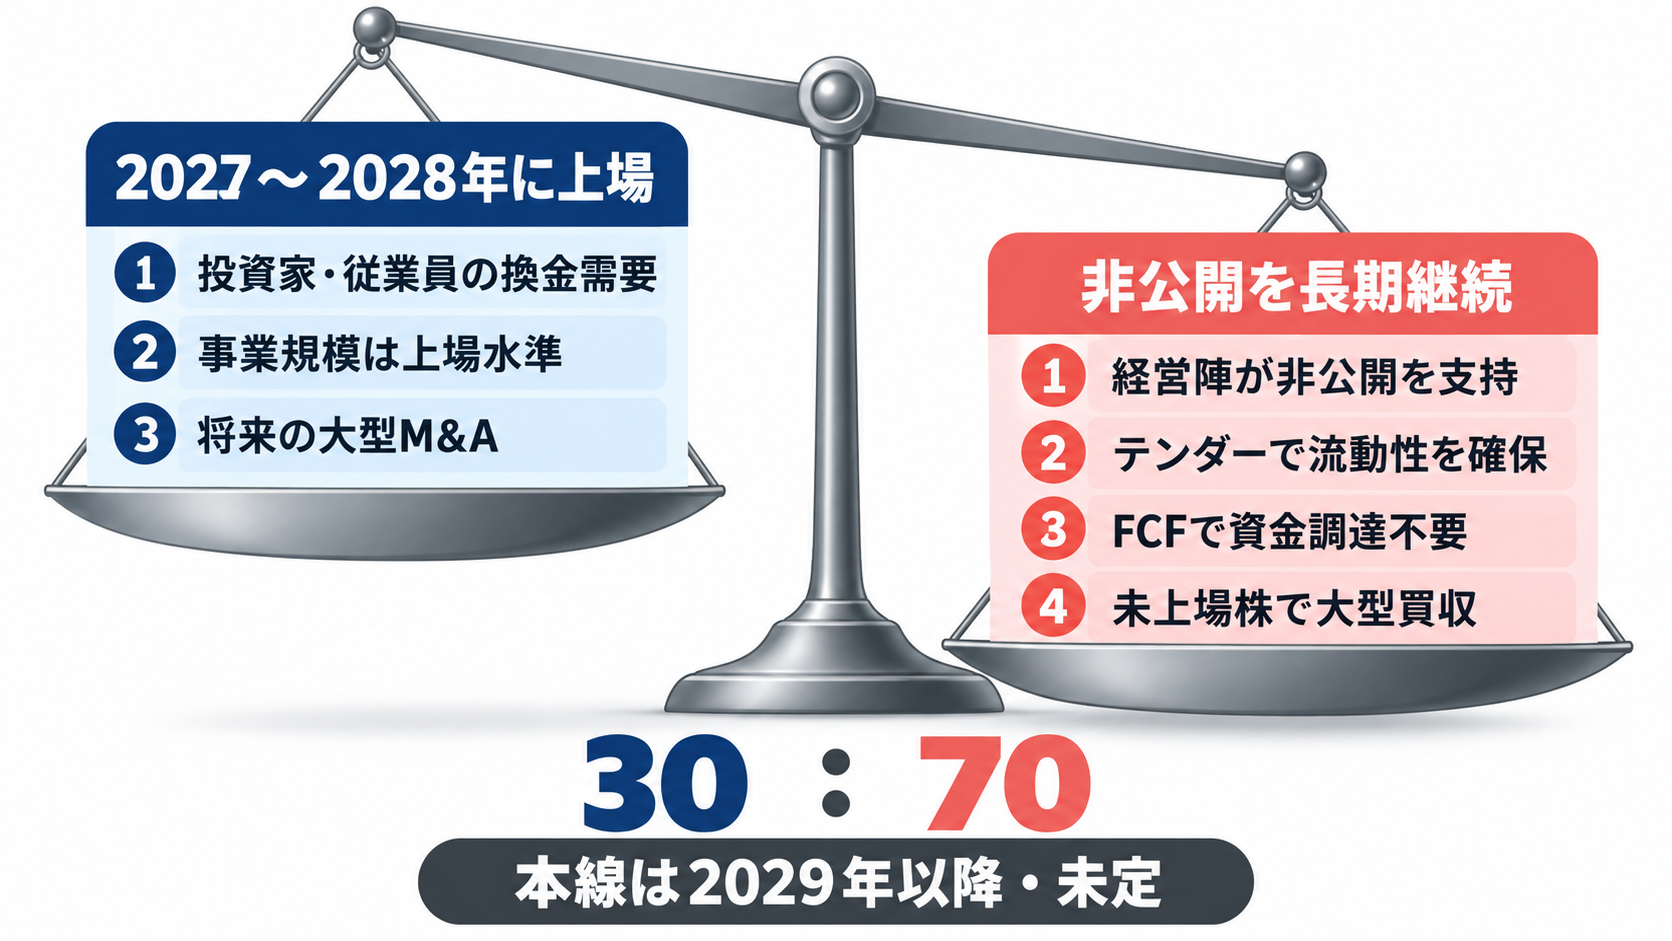
現時点では非公開を続ける材料の方が重いと判断しました。
以下、予想を変える可能性のある5つの材料を見ていきます。
根拠1:最新の投資家向け説明は非公開継続寄り
2026年8月の投資家向け説明で、Stripeは非公開でいる利点を強調したと報じられました。
上場時期の正式発表やS-1提出はなく、直近のメッセージは「すぐIPO」とは逆向きです。
そのため、本記事では「引受会社と予備的な会話をした」という出典を確認できない情報を、上場予想の根拠から除外しました。
今後、S-1提出、引受会社の選定、上場前の決算開示が確認されたら、この予想は上場側へ大きく修正します。
根拠2:VCの売却圧力はIPO以外でも吸収できる
創業から長い時間が経ち、初期VCに売却需要があることは上場を早める材料です。
しかしStripeは、大型テンダーオファーを繰り返し、既存株主がIPOを待たずに売却できる場を作っています。
つまり、株主の売却ニーズは存在するものの、それだけで上場時期を2027〜2028年に絞ることはできません。
2024年にSequoiaがLP向けに8.61億ドル分のStripe株を買い取る提案をしたことも、私設市場での流動化規模を示しています。
根拠3:従業員株式もテンダーオファーで一部現金化できる
従業員にとって、全保有株を好きな時に売れるIPOの流動性は大きなメリットです。
しかし、定期的なテンダーオファーが継続する限り、人材引き留めのためにすぐIPOしなければならないわけではありません。
この材料は「上場する可能性」を残しますが、「2027〜2028年に上場する」という時期特定までは支えません。
根拠4:M&Aに上場株が必須とは限らない
Stripeは2026年8月、OpenRouterを買収することで合意しました。公式発表では取引額は非開示です。
一方、PayPalの買収についてはAdventと共同の530億ドル提案が報じられましたが、8月末に協議を終了しました。
OpenRouter案件は、対価の大部分にStripeの未上場株が使われたと報じられました。
少なくとも「M&A用の株式通貨を持つために上場が必要」というロジックは、この案件で成り立ちにくくなりました。
根拠5:収益規模の成熟は「上場できる」根拠
2025年の売上高は68億ドル、FCFは32億ドルと報じられました。規模と成長率の両面で、上場企業になる条件は整っています。
ただし、資金調達の必要が薄いため、成熟は「上場を急ぐ理由」ではなく、「決断すれば上場できる」ことを示す材料です。
この違いをどう評価するかが、StripeのIPO時期予想の核になります。
上場確率を大きく上げるサインは、S-1提出、引受会社の選定、上場前の正式な決算開示です。
また、従業員や初期投資家の流動性ニーズがテンダーオファーで吸収できなくなる、または公開株を使う必要のある大型M&Aが発生すれば、2027〜2028年のIPOは現実味を増します。
逆に、上場手続きの公開事実がないままテンダーオファーが続く場合は、2029年以降・時期未定という予想を維持します。
Stripeが上場した場合の評価額を独自予想
上場時期は2029年以降を本線と見ますが、実際にIPOした場合の価格は別に考えられます。
現在の1,590億ドルと、売上・成長率に対して許容される倍率から3つのシナリオを置きます。
| シナリオ | 想定評価額 | 見方 |
|---|---|---|
| 弱気 | $110〜150B(約16.5〜22.5兆円) | 決済企業として上場市場から厳しい倍率を適用 |
| 中心 | $150〜230B(約22.5〜34.5兆円) | 高成長とFCFを評価しつつ、現在の私設評価額も考慮 |
| 強気 | $230〜280B(約34.5〜42兆円) | AI・ステーブルコイン関連の成長に高いプレミアムが付く |
中心レンジの下限は、現在の1,590億ドルからIPO時のディスカウントも考慮した水準です。上限は、25〜30%前後の成長が続き、AI関連の取引量と非決済製品が伸びる場合です。
支える材料は、2025年の決済処理額1.9兆ドルと前年比34%増、売上高68億ドルとFCF32億ドルです。大きい企業なのに成長率も高いことは、上場時のプレミアム要因になります。
一方で、現在の私設評価額は2025年売上高の約23倍です。私設市場の評価と、日々取引される公開市場の評価は同じではありません。IPO時に安値安定を優先すれば、現在評価額を下回る可能性もあります。
強気シナリオは、AI企業向け決済、AIエージェント向け決済、ステーブルコイン関連など、従来のカード決済以外が次の成長柱になる場合です。
したがって、ちゃすろぐの中心予想は1,500〜2,300億ドルです。上場が数年後まで延びれば業績の前提も変わるため、このレンジは毎年更新する必要があります。
なお、上場時の1株あたりの株価はS-1提出前の段階では算出が難しい状況です。
完全希薄化後の株式数が公開されていないため、評価額の総額で判断するのが現時点では適切です。
Stripeに投資する方法|HiJoJoユニコーンファンドとは
Stripeは未上場のため、現在は日本の通常の証券口座で株式を直接買えません。
過去にはHiJoJoユニコーンファンドでStripeを組み入れた商品がありました。HiJoJo.comはマネックス証券
とも提携しており、下の画像はマネックス証券で募集されていたSpaceX関連ファンドの例です。
このように、過去には通常の米国株口座では買えなかった未上場企業への投資機会がありました。ただし、将来の売却価格や利益は保証されません。
HiJoJoユニコーンファンドの募集を確認する主な窓口は、HiJoJo.comとマネックス証券
です。
どの企業のファンドが募集されるかはその都度変わり、Stripeが常に買えるわけではありません。
HiJoJoユニコーンファンドの仕組み
HiJoJoユニコーンファンドを提供しているHiJoJo Partnersは、金融庁に登録された第一種金融商品取引業者です。
評価額10億ドル超の未上場企業(ユニコーン企業)に投資する私募ファンドを組成・運用しています。
実際に下の画像はHiJoJo公式サイトの組入実績企業一覧で、SpaceXやStripe、Anthropic、Discordといった名前が並んでいて知っている企業も少なくないと思います。

一般的な投資信託などとは違い、ファンドごとに投資先が指定されています。
「SpaceXファンド」ならSpaceX、「Stripeファンド」ならStripeの株式が組み入れ対象です。
最低投資額、手数料、運用期間はファンドごとに異なるため、申込前に商品説明書と契約締結前交付書面を確認してください。
HiJoJo Partnersはマネックス証券と提携しており、マネックス証券のサイト上でもファンド一覧を下画像のように確認できます。

SpaceXファンド、パランティアファンド、OpenAIファンドなど、過去に募集があったファンドが並んでいます。
マネックス証券経由でもHiJoJo.comの場合と同じようにファンドへ申し込めます。
ただし、HiJoJoユニコーンファンドは常に募集があるわけではなく、募集時期や募集期間はファンドごとに異なります。

そのため、Stripeへもし上場前に投資したい場合は事前にHiJoJo.comかマネックス証券
のアカウントを作っておき、募集が始まったら応募する方法が現実的です。
つまり、HiJoJoユニコーンファンドにはHiJoJo.comとマネックス証券
の2ルートが存在します。
ここからはHiJoJo.comとマネックス証券
のどちらで投資すると良いのか解説していきます。
上場前にStripeへ投資する方法1:HiJoJo.com
Stripeが上場する前に投資する方法1つ目は、HiJoJo.comから直接会員登録してファンド募集へ応募することです。

- HiJoJo.com
で会員登録する
- 新しいファンドの募集情報を確認する
- 投資先、最低投資額、手数料、運用期間を読む
- 途中換金できない期間を確認して申し込む
- マネックス証券ルートよりも応募できるファンド数が多い
- 新規のファンド募集が始まるとメールで通知が来る
- HiJoJoユニコーンファンド以外に投資先がないのでシンプル
HiJoJoユニコーンファンドの募集時期や募集期間はファンドごとに異なるため、事前に登録しておかないと気づいたときには締め切られていた、ということもあり得ます。
上場前にStripeへ投資する方法2:マネックス証券
Stripeが上場する前に投資する方法2つ目は、マネックス証券の口座を開設し、マネックス内からそのままファンドへ応募する方法です。

- マネックス証券
の証券口座を作る
- 新しいファンドの募集情報を確認する
- 投資先、最低投資額、手数料、運用期間を読む
- 途中換金できない期間を確認して申し込む
- 大手ネット証券の口座からHiJoJoユニコーンファンドへ投資できる
- 関連銘柄や米国株も同じ口座で管理できる
- 未上場ファンドの募集がない時期でも、別の投資方法を比較しやすい
マネックス証券であれば安心感もあり、既に楽天証券やSBI証券を使ってる人もサブ口座として活用できます。
Stripeの上場・株価でよくある質問
- QStripeの株は日本の証券会社で直接買えますか?
- A
2026年9月時点では買えません。Stripeは未上場のため、通常の証券口座では取引できません。上場前の投資機会を待つなら、HiJoJo.com
- QStripeの評価額が2021年の950億ドルから2023年に500億ドルへ下がった理由は?
- A
2022〜2023年の金利上昇とテック市場全体の評価調整が主因です。その後、成長とキャッシュ生成が評価され、2026年2月のテンダーオファーで1,590億ドルまで回復しました。
- QStripe上場後にIPO株を購入するにはどうすればいいですか?
- A
IPO時の公募株は主幹事証券会社の顧客に割り当てられるのが一般的です。Stripeは主幹事証券会社を発表していないため、日本の証券会社に公募株が配分されるかも未定です。上場後は、マネックス証券